
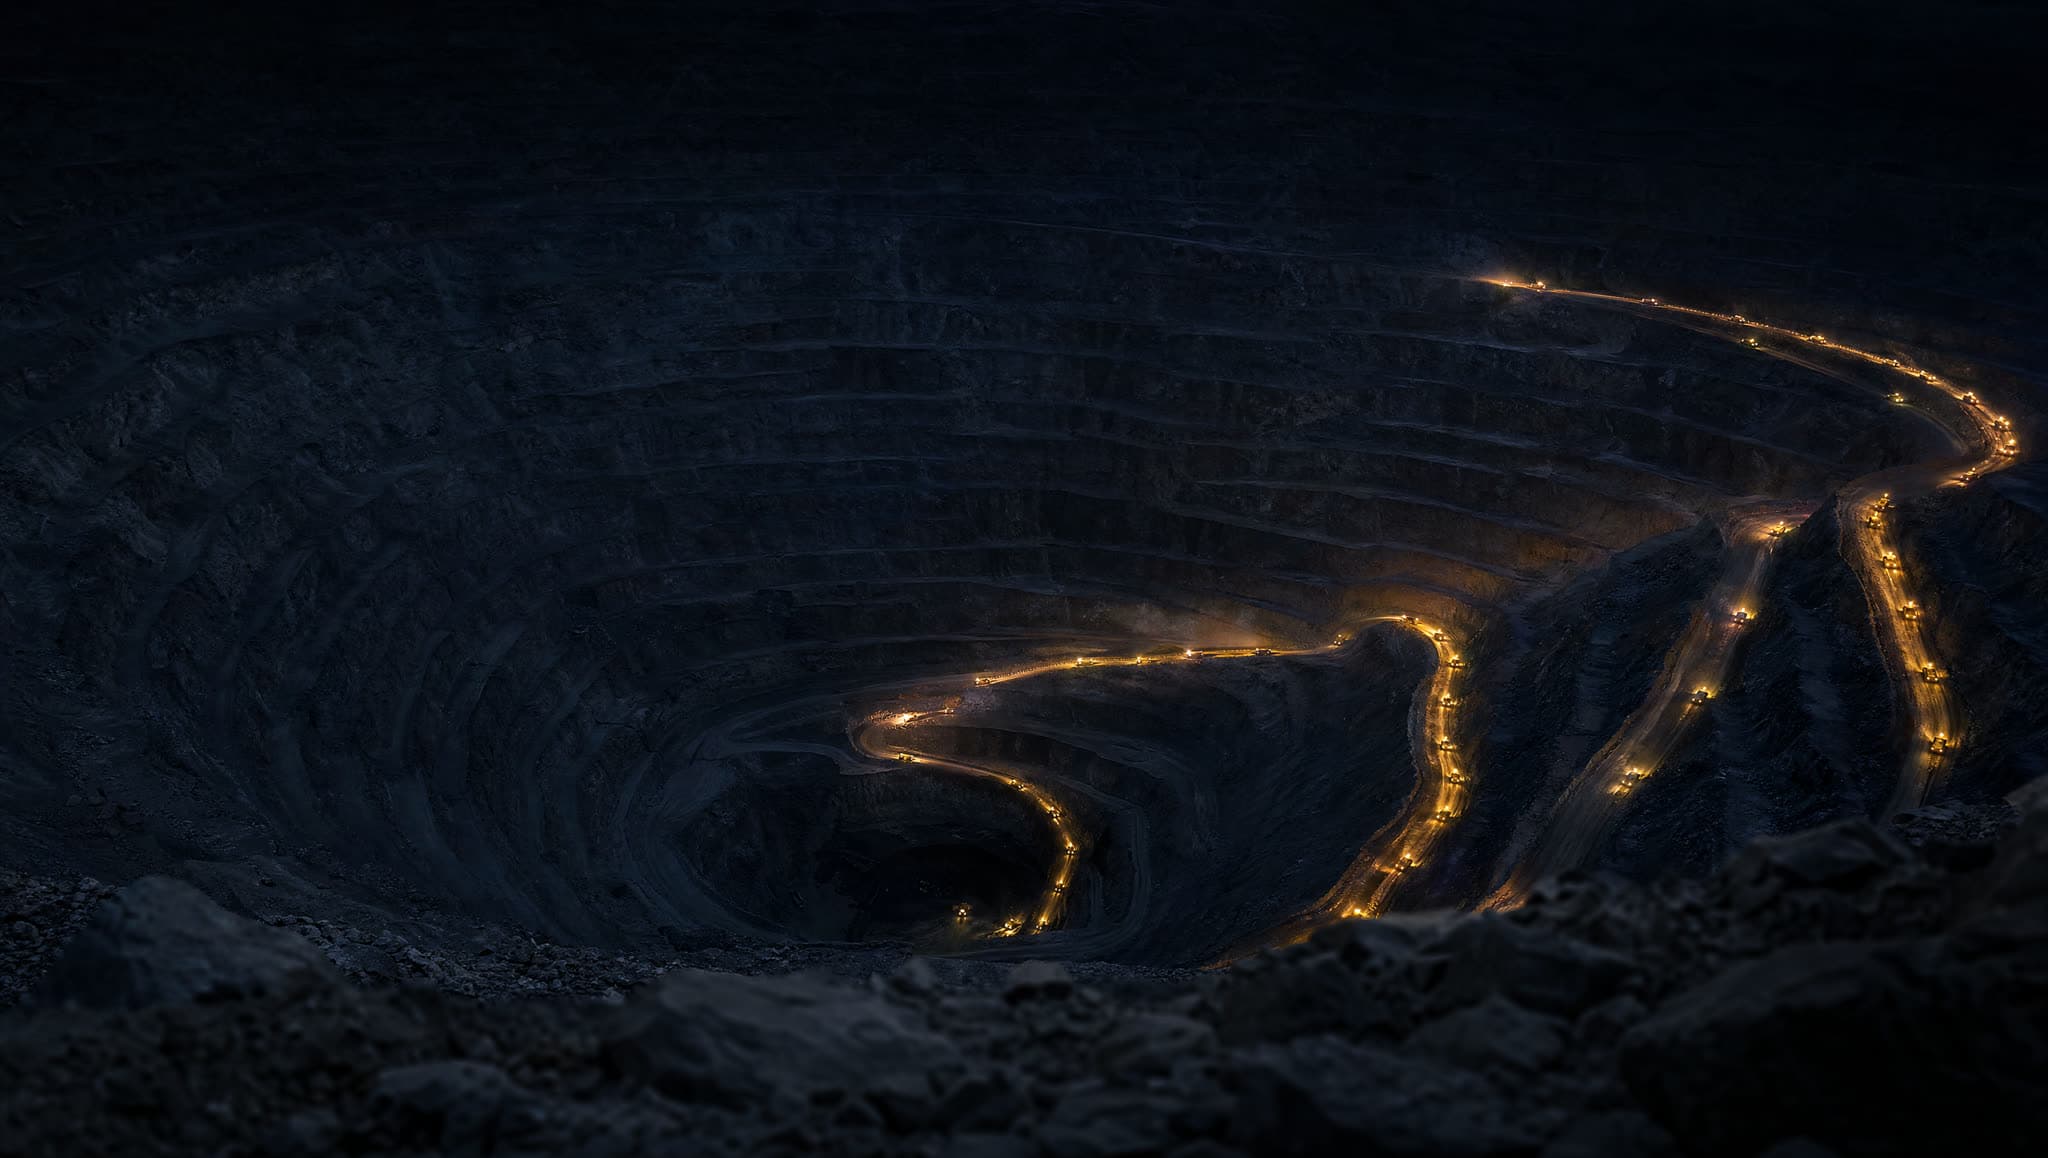

Una startup de autonomía minera: vehículos autónomos eléctricos clase ultra para minería de cordillera, foco narrow exclusivo. El frente original aspiraba al stack vertical EV completo (refinación litio + cobre foil + celdas + packs + vehículos) sobre análogos BYD/CATL; ese scope agregado requiere 6 a 15 mil millones de capex acumulado, escala que pure-play LatAm no alcanza contra economies of scale chinas. La doctrina kiranir opera donde la geografía es ventaja inexpugnable y donde la oferta global no atiende: trucks autónomos haul-class para Antamina, Cuajone, Toquepala y operaciones equivalentes andinas sobre 4000 metros. Refinación de litio absorbida por #10 Procesamiento mineral; manufactura de celdas dejada a socios asiáticos vía joint procurement SOLAR. Foco kiranir: una startup con design house y assembly local que vende capacidad integrada a operadores mineros peruanos, chilenos y bolivianos. Capex inicial 80 a 150 millones, escalable según deployment.
Foco estrecho: autonomía de cordillera
La industria EV opera bajo dinámicas de escala que excluyen entrantes sub-100GWh. CATL Yibin produce 100 GWh/año con capex $7B; BYD vertical pure-EV opera desde minería hasta vehículo con escala que no es replicable individual. Pretender que kiranir compite contra ese vertical chino integrado en celdas y packs es no haber hecho la matemática. La pregunta correcta no es 'puede kiranir hacer su propia gigafactory' sino 'dónde la geografía + el cliente cautivo permiten márgenes que cubren capex'. La respuesta operativa es minería andina autónoma. Anduril Industries (fundada 2017, valuación 14B 2024) demuestra el modelo: portfolio narrow de capacidades de defensa con cliente cautivo (Department of Defense), márgenes regulados pero sostenibles, iteración rápida vs contratistas tradicionales. Kiranir aplica el patrón al cliente cautivo minero andino: Antamina (BHP/Glencore/Teck), Cuajone-Toquepala (Southern Copper), Las Bambas (MMG), Constancia (Hudbay), Tintaya (Glencore). Mercado direccionable: 2,400 camiones haul-class activos en operaciones sobre 4,000 metros costa Pacífico Sur, ciclos de reemplazo 10-15 años, market global ~$15B/año en cuasi-OEM Caterpillar/Komatsu/Liebherr.
Stack autonomy: ultra-class haul trucks 240-400 short tons
Camiones haul autónomos clase ultra: Caterpillar 793F autonomous (240 short tons, ~$5M/unit), Caterpillar 798 AC (375 short tons, ~$7M/unit), Komatsu 980E-5 (400 short tons, ~$6M/unit), Liebherr T 282 C (400 short tons, ~$8M/unit). Operación autónoma documentada desde 2008: Rio Tinto West Angelas Pilbara (Komatsu FrontRunner), BHP Jimblebar, Suncor Fort McMurray, Antamina (BHP/Glencore Teck, Caterpillar Command 2018+), Toquepala (Southern Copper, despliegue gradual 2022+). El stack tecnológico crítico no es el chasis ni el motor (donde Caterpillar/Komatsu tienen ventaja de 40 años de OEM mining) sino la capa autonomy software: LiDAR + radar + GNSS RTK + perception ML + fleet management + integración SCADA con operación mina. Kiranir opera ahí: stack autonomy software grade Anduril Lattice, fine-tuned para haul-cycle minería andina (altitud, polvo, gradiente vertical 800m+, condiciones meteorológicas extremas). Referencia técnica: Pronto AI (autonomy para mining trucks, fundada 2018), Anyverse (sim-to-real ML para mining), Symbio Robotics (autonomy general aplicable). Kiranir aporta dataset propietario de operaciones andinas que ningún OEM extranjero acumula.
Geografía vertical: por qué la altitud excluye al humano
Toquepala opera entre 3,000 y 3,600 metros sobre el nivel del mar; Antamina entre 4,200 y 4,700; Las Bambas entre 4,000 y 4,600; Tintaya-Antapaccay entre 4,100 y 4,300. La altitud impone tres costos sobre el operador humano. Físico: hipoxia produce fatiga acumulativa, headaches sostenidos, reducción de cognitive output 15-30% sobre baseline. Salarial: las operaciones pagan altitude premium de 2,000 a 4,000 USD/mes adicional sobre baseline (Antamina paga ~$3,500/mes premium sobre $2,800 baseline operador haul truck). Operacional: turnos de 8 horas con descanso obligatorio y rotación 14-7 produce productividad efectiva de 6 horas haul activas por operador. La autonomía resuelve los tres: ningún oxygen requirement, productividad 24/7, costo marginal de operación post-deploy near-zero. Payback documentado: Rio Tinto reportó ROI positivo en 18-24 meses sobre AHS (Autonomous Haulage System) Pilbara con flotas de 50+ unidades. Para kiranir el client value es directo: cada camión autónomo desplegado en operación andina sustituye 4-6 turnos de operador humano y elimina altitude premium agregado de 14,000-24,000 USD/mes por unidad sobre la vida útil.
Electrificación + battery swap en bottom-pit
Pathway de electrificación en dos fases. Fase actual: diesel-electric híbrido como Caterpillar 793F (motor diesel 16-cilindros más drive eléctrico AC), single-unit fuel consumption ~250 L/hora, fuel cost dominante en operación. Fase target: full-electric con dos arquitecturas alternativas. Catenary trolley en haul roads ascendentes (modelo ABB eMine demostrado en Boliden Aitik 2015): pantograph en truck conecta a línea aérea durante climb cargado, regen braking durante descenso vacío. Reduce diesel consumption 50-90% en operaciones que pueden equipar trolley infrastructure. Battery swap en bottom-pit (modelo Komatsu prototipo 2024, ABB SPx Power Logistic): packs LFP de 1-2 MWh swappable en 5-8 minutos en estación de bottom-pit, ciclo continuo sin pausa carga. Requiere infrastructure de swap (capex 5-10M por mina) más fleet de packs (1.5-2.5x número de trucks). Sinergia con #06 Datacenter de Frontera para autonomy stack training y con #10 para battery foil cobre supply doméstico cuando #10 escale. El frente kiranir vende capability integrada (autonomy software + electrification kit + service contract) sobre OEM hardware base, no compite contra Caterpillar/Komatsu en chassis.
Cronograma y capex realista
Fase 0 (2026-2027): formación de la startup, equipo nuclear 12-18 engineers (autonomy ML + robotics + mining engineering), dataset proprietary collection sobre operaciones Antamina-Toquepala vía MOUs piloto, capex 8-15M de seed. Fase 1 (2027-2029): producto v1 (autonomy retrofit kit para flota Caterpillar/Komatsu existente, no truck propio), deployment piloto 6-10 unidades en una operación cliente, capex 20-40M Series A. Fase 2 (2029-2032): scaling deployment a 50-100 unidades distribuidas en 4-6 operaciones clientes peruanas-chilenas, integración con electrification kit, capex 30-50M Series B. Fase 3 (2032+): expansión continental SOLAR (Bolivia, Argentina norte, Brasil sur), licencias OEM (joint con Caterpillar o Komatsu o licensing independiente), capex 20-50M growth. Total acumulado 8-12 años: 80 a 155 millones USD, frente a 6-15 mil millones del stack EV vertical original. Self-financing post-Fase 2 vía service revenue.
Riesgos y competencia
Riesgo de competencia OEM: Caterpillar Command y Komatsu FrontRunner son los stacks dominantes globales, con 15-20 años de iteración. Mitigación: la startup no compite contra ellos en general-purpose mining autonomy sino en niche andino específico (altitud extrema más gradientes verticales más condiciones meteorológicas específicas) donde el dataset proprietary y la integración con operadores peruanos-chilenos genera ventaja inexpugnable. Riesgo de adopción: operadores mineros son conservadores; ciclos de procurement 5-10 años. Mitigación: pilotos con métricas de uptime y safety verificables, partnerships con superintendentes mining operations senior. Riesgo de talent: autonomy software engineers escasos globalmente, frontier labs pagan 300-500K. Mitigación: anclaje en #25 Diáspora técnica (repatriación de engineers retornados con experiencia FAANG-autonomy) y formación interna vía #36 Plataforma de Optimización Cognitiva (sprint de capacidad sobre autonomy software). Riesgo geopolítico: tecnología autonomy puede caer bajo export controls (China-US bipolar). Mitigación: stack construido sobre open-weight base (Llama 3.1, Mistral) más capa proprietary, evita dependencia única de proveedor.